【建築】聯准會加息,對房產市場帶來哪些影響? | 方圓建築
09/17/2026 方圓建築作者:TONY HONG
09/17/2026
美國房地產市場正在迎來一個新的轉折點。
2026年9月16日,美國聯準會宣布升息25個基點,將聯邦基金利率目標區間調高至3.75%至4.00%,這是2023年以來首次升息。更值得注意的是,聯準會最新經濟預測顯示,18名政策制定者中有16人預計今年底前至少還有一次升息,顯示「高利率更久」可能重新成為房市的重要背景。(來源-Reuters)
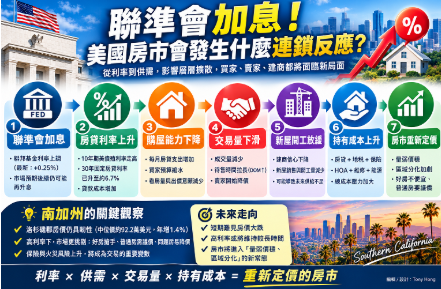
這次升息對房地產的影響,不會只停留在「房貸變貴」這一層,而會沿著一條完整的傳導鏈擴散:
升息 → 資金成本上升 → 房貸利率承壓 → 購屋能力下降 → 交易量減少 → 待售時間拉長 → 建商放慢開工 → 市場重新定價。
第一個受到衝擊的,是買家的購屋能力
截至9月10日,美國30年固定房貸平均利率已達6.76%。Freddie Mac資料顯示,30年房貸從6.5%升至7%,每30萬美元貸款的本金加利息月付額約增加100美元。(來源-Freddie Mac)
對高房價的南加州而言,這個差距會被放大。貸款金額越高,利率每上升一點,月付款增加越明顯。結果往往不是買家完全退出,而是降低預算、縮小房屋面積、改變地段,或者要求賣家提供利率買斷與Closing Cost Credit。
第二個變化,是交易量
8月全美既有住宅成交量按年率計算降至398萬戶,月減2%,年減1.2%,低於400萬戶的重要心理關卡;同時庫存增加至162萬戶,年增5.9%,為2019年11月以來首次突破160萬戶,市場供應量升至4.9個月。(來源-National Association of REALTORS®)
這說明市場正在出現一個關鍵轉變:
不是沒有房子,而是「買得起的人」正在減少。
因此,升息環境下最先出現的通常是交易量下降與待售周期拉長,房價反而可能具有較強黏性。
原因在於大量屋主仍持有低利率舊房貸。若出售後重新購屋,就必須接受接近7%的新貸款利率,因此不少屋主寧願暫時不賣。高利率於是同時壓低需求與供給,形成房市特有的「鎖定效應」。
第三個值得注意的領域,是新屋市場
2026年7月,美國新屋銷售年率降至60.7萬戶,月減10.5%;新屋庫存約48.8萬戶,相當於9.6個月供應量。(來源-Census.gov)
住宅開工也同步承壓。7月全美住宅開工年率為123.9萬戶,月減12.4%,年減13.5%;其中單戶住宅開工80.8萬戶,月減9.9%。(來源-Census.gov)
對建商而言,高利率意味著土地融資、建築貸款與持有庫存的成本提高,而買家購買力又下降,因此部分建商可能減少開工,或改以降價、補貼Closing Cost、提供Rate Buydown等方式維持銷售。
這裡存在一個值得警惕的長期矛盾:
高利率短期壓低需求,但如果因此造成新屋開工長期不足,未來供給反而可能再次偏緊。
第四個問題,是房屋的「總持有成本」
今天判斷一套房是否買得起,已經不能只看房貸。Property Tax、Homeowners Insurance、HOA、維修、能源以及屋頂、HVAC等長期資本支出,都會影響實際負擔。
這對南加州尤其重要。高房價加上高利率,再疊加部分地區保險成本上升,會讓買家更加重視房屋的真實持有成本,而不只是Listing Price。
那麼南加州會不會因這次升息出現房價大跌?
目前數據並不支持直接下這個結論。
截至8月,洛杉磯郡房屋中位成交價約92.2萬美元,年增1.4%;成交量約4,265戶,年增0.3%;平均待售49天。(來源-Redfin)
這反映出的不是單純的「跌市」,而是市場正在重新分化。
好地段、好學區、屋況佳、價格合理的房屋,仍可能具有需求;普通房源需要更長時間尋找買家;定價過高、屋況較差或持有成本過高的房屋,則更容易面臨Price Cut與Seller Credit。
因此,這次升息真正改變的,可能不是「房價立刻跌多少」,而是市場的定價邏輯。
過去低利率時代,買家更容易接受「先搶到房,再想辦法」;高利率時代則變成「價格、利率、房屋品質與持有成本一起計算」。
我認為,未來幾個月最值得觀察的不是單一房價數字,而是四個指標:30年固定房貸利率、住宅成交量、庫存與待售天數、新屋開工量。
如果房貸利率持續接近7%,交易量可能繼續受到壓力;如果庫存持續增加,買家的議價空間將逐步擴大;但如果高利率同時壓低建商開工與屋主出售意願,供給又可能重新收緊。
因此,2026年後的美國房市,很可能進入一個「量弱、價穩、分化加劇」的階段。
對南加州而言,真正的機會與風險,都將藏在「價格之外」。
因為高利率市場真正考驗的,不只是房子值多少,而是買家能否算清楚自己的資金成本,也考驗賣家能否用今天的市場,而不是用過去的高峰價格,重新理解自己的房屋價值。
這場由聯準會升息引發的房市重新定價,現在才正式進入下一階段。
【關於作者與深度交流】
作為擁有超過16年建材和建築背景的專業房地產經紀人,我們的團隊一直常年深耕南加州,對各縣市的地理環境、人文、交通、經濟、治安等狀況有著較深入的了解,凡是對房產買賣Residential & Commercial Sales,倉庫租賃Warehouse Leasing,生意轉讓Business Opportunity,或是對投資性房產Income Properties,房屋翻新轉售Fix & Flip,物業托管Property Management有興趣的朋友,都歡迎隨時聯絡我們!
作者:TONY HONG (626)999-1063
COLDWELL BANKER | NEW CENTURY 房產經紀 & 方圓建築FOUNDER
(本文章、圖片、視頻版權歸作者所有,侵權必究)

把此文章分享到:
關於 方圓建築

