【健康保險】聊到退休儲蓄,我為什麼最喜歡 HSA?|TSY健康保險TIFFANY顏
10/23/2026 TSY健康保險─TIFFANY顏
請收藏這張圖
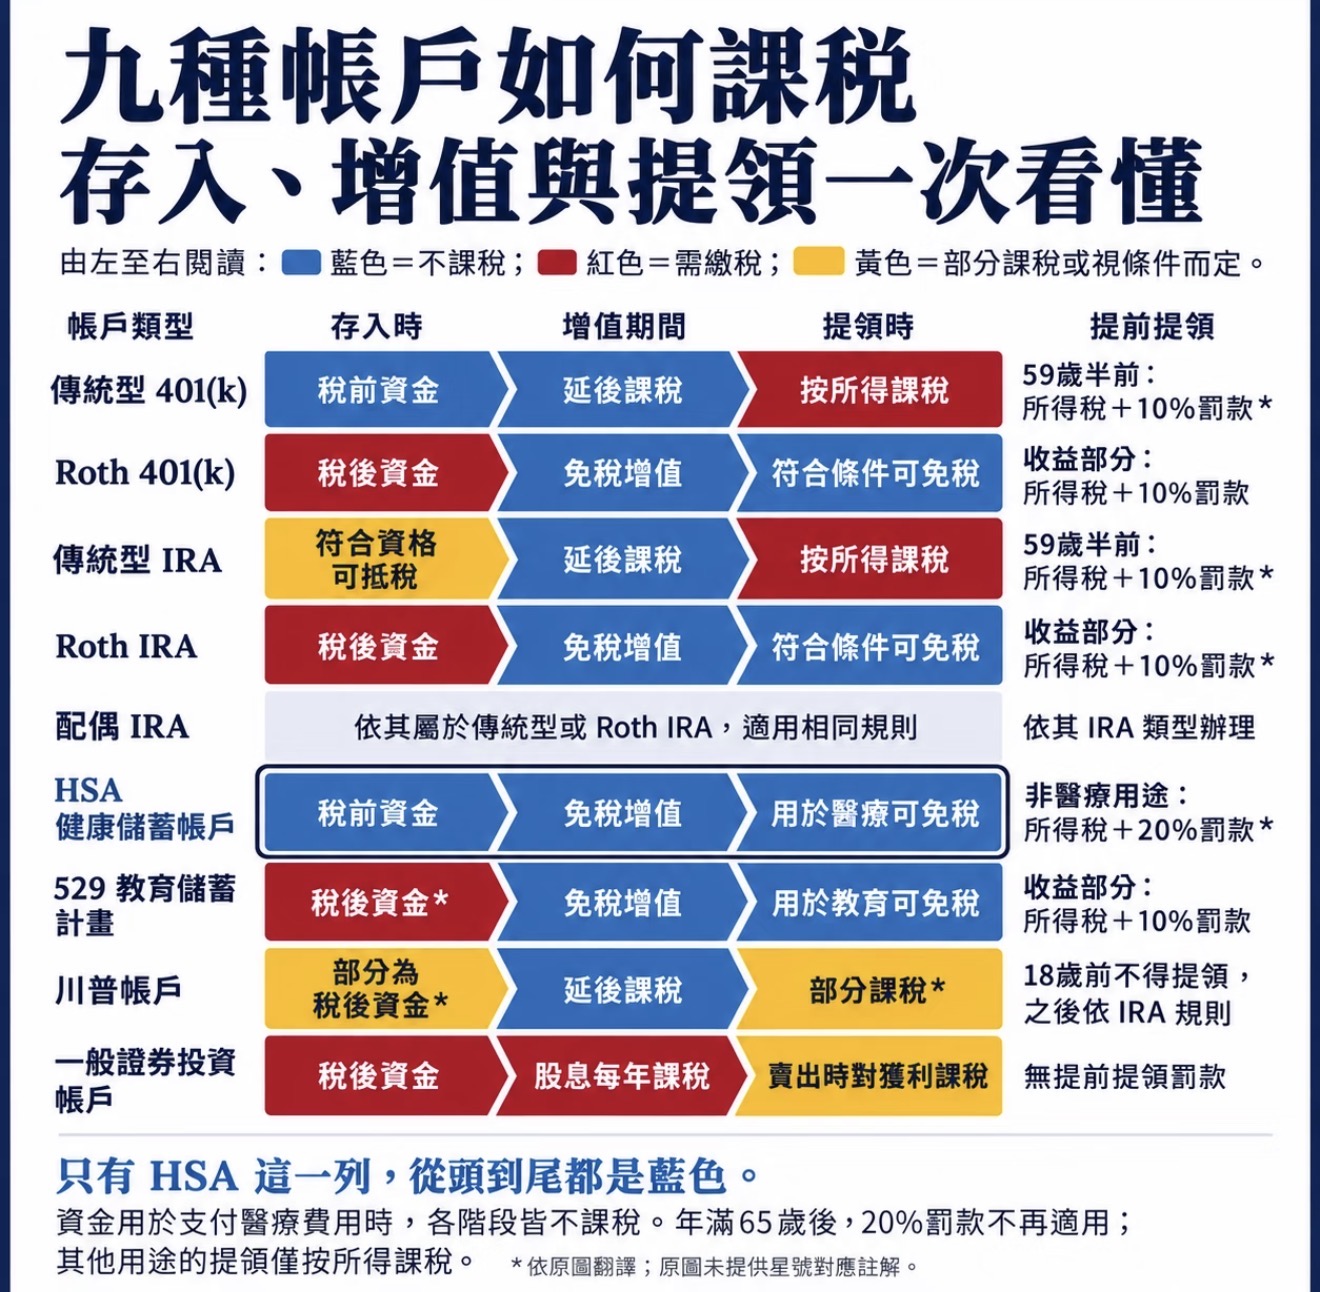
這九種帳戶的稅負,會在三個不同的時間點出現:存入資金時、資金增值期間,或提領資金時。
傳統型 401(K)或IRA 的節稅優惠是在存入時。投入的資金可享稅務扣除,帳戶內的資金增值期間不必每年繳稅,但日後提領時,每一美元都會被視為所得課稅。
Roth 帳戶 則把順序反過來。你存入的是已繳過稅的錢;年滿59歲半,且符合帳戶五年規則後,提領的本金與增值收益都可免稅。
HSA(健康儲蓄帳戶)是圖表中唯一沒有紅色標記的一列。
資金以稅前方式存入,帳戶增值不課稅,用來支付醫療費用的款項也不課稅。如果在65歲前提領作其他用途,就必須繳納所得稅,另加20%的罰款;65歲後,這項罰款便不再適用,此時用於非醫療用途的提領,課稅方式就像傳統型 IRA。
529 教育儲蓄計畫 的運作方式,類似專門用來支付教育費用的 Roth帳戶。如果提領作其他用途,只有收益部分需要繳稅,並另加10% 的罰款。許多州也提供529 存款的州所得稅扣除優惠,但聯邦稅法並未提供這項扣除。
Trump Accounts (川I普帳户)於2026年7月4日開始接受存款,也是這張圖表中最容易被誤解的一列。父母存入的是稅後資金,因此這部分本金提領時不再課稅。雇主每年最高可存入$2,500,這筆款項存入時免稅,因此提領時,會與帳戶內所有增值收益一起課稅。在孩子滿18歲的那一年之前,帳戶內的資金都不能提領;從那一年起,帳戶便依傳統型IRA 的規則運作,包括在59歲半前提領,通常須支付 10% 的提前提領罰款。
一般證劵投資帳戶 完全沒有提前提領罰款。代價是,股息每年都可能需要課稅,而投資獲利則在賣出時課稅。
圖表中的「提前提領」欄位,其實還有許多無法全部列出的例外。如果你在滿 55歲的那一年或之後離職,就可以從該雇主的401(K)提領,而不必支付10% 的提前提領罰款。另外,透過72(t)規定的「實質等額定期付款」安排,也可以在任何年齡開始從IRA 提領,符合規定時可免除提前提領罰款
把此文章分享到:
關於 TSY健康保險─TIFFANY顏