【升息1碼】Fed睽違3年再升息!信用卡族先喊痛 房貸、存款誰受影響一次看
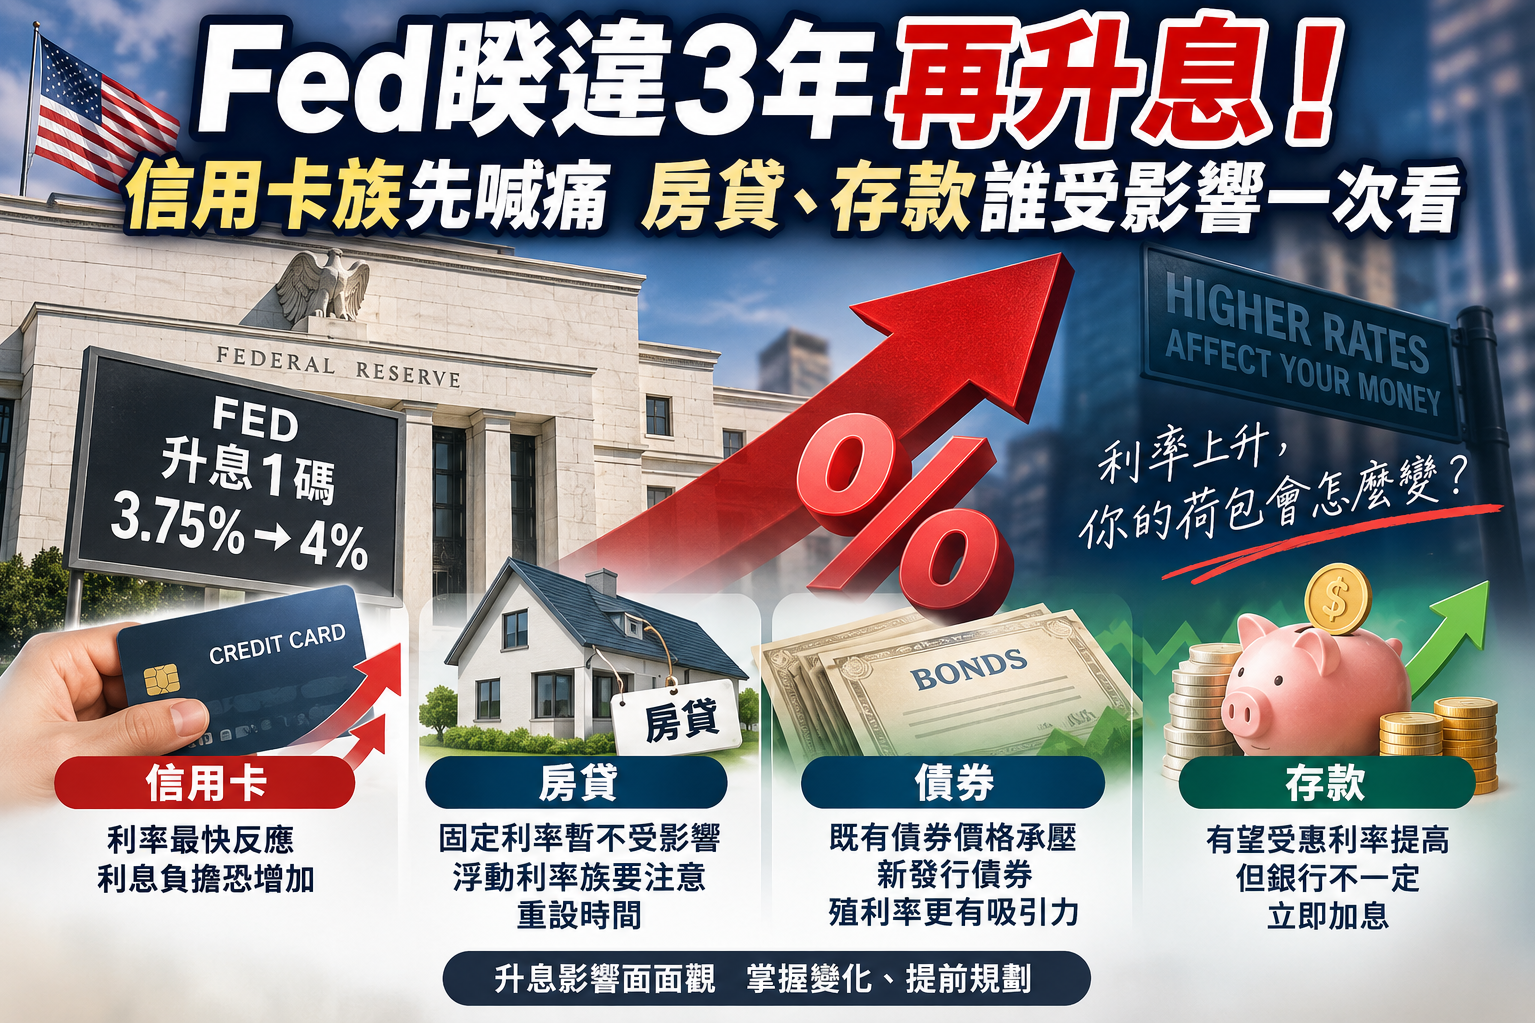
9/17/2026 11:35:46 AM 瀏覽 515 次美國聯準會(Fed)9月16日宣布升息1碼(0.25個百分點),將聯邦基金利率目標區間調高至3.75%至4%,這是自2023年7月以來首次升息。Fed表示,美國經濟活動仍以穩健速度擴張,但通膨依舊偏高,因此決定再次收緊貨幣政策,以推動通膨更快回到2%目標。
這次升息雖然只有1碼,影響卻會逐步滲透到美國家庭的日常財務,從信用卡、浮動利率房貸,到債券與銀行存款都可能受到波及。其中,信用卡等與短期利率連動的債務,通常是最快感受到升息壓力的一群。
信用卡利率最快反應 欠款族成本再增加
信用卡利率多屬浮動利率,通常會隨銀行最優惠利率(Prime Rate)調整,因此Fed升息後,持有循環信用卡債務的消費者,利息負擔可能很快增加。
根據路透報導,財富管理公司Bone Fide Wealth總裁Doug Boneparth指出,升息會直接推高浮動利率借款成本,信用卡尤其敏感。以環聯資訊(TransUnion)的估算為例,如果持卡人欠款6,610美元、年利率22%,升息1碼後,每月最低還款金額可能增加約1.38美元。
單看一個月似乎不多,但對長期只繳最低還款額、持續累積循環利息的消費者而言,成本會逐漸放大。WalletHub估計,這次升息可能使美國消費者未來一年合計增加約20億美元的利息支出。
固定房貸暫時不受影響 ARM族要注意重設時間
房貸方面,已經鎖定固定利率的屋主基本上不會因Fed這次升息而立即增加每月房貸支出;真正需要留意的是浮動利率房貸(ARM),當貸款進入下一次利率重設期時,每月還款額可能上升。
至於準備買房、申請新房貸的民眾,情況較複雜。美國30年期固定房貸利率並不是直接跟著聯邦基金利率變動,而是更受到10年期美國公債殖利率、通膨預期及金融市場走勢影響。因此,Fed升息1碼,不代表房貸利率一定同步上升1碼。
不過,在市場預期利率可能維持高檔甚至繼續升息的情況下,新購屋族的融資成本仍可能承受壓力。
債券價格承壓 新買家反而有機會取得更高殖利率
對債券投資人而言,升息具有雙面效果。
當市場利率上升,原本已發行、票面利率較低的債券吸引力下降,價格通常會面臨壓力;但另一方面,新發行債券通常必須提供較高殖利率,因此對準備投入新資金的投資人而言,反而可能出現更具吸引力的收益機會。
部分理財專家建議,可利用不同到期日的債券建立「債券梯」,讓資金分批到期,再依當時市場利率重新配置。不過,債券仍存在利率、價格及信用風險,並非只要Fed升息就一定能獲利。
存款族有望受惠 但銀行不一定立即加息
與借款人相比,手上持有大量現金的存款族反而可能成為升息受惠者。
高收益儲蓄帳戶、貨幣市場基金、定期存款(CD)以及短期美國國庫券,通常與短期市場利率連動較密切。Fed提高利率後,這類產品的收益率可能跟著提高。
但值得注意的是,銀行並沒有義務把Fed升息幅度全部反映在存款利率上,因此不同金融機構提供的利率差距可能相當明顯。對存款人而言,主動比較高收益儲蓄帳戶、CD及短期國庫券的報酬率,可能比單純把現金留在一般儲蓄帳戶更重要。
升息1碼只是開始?Fed利率路徑更值得注意
單次升息0.25個百分點,對多數家庭的立即衝擊或許有限,真正值得注意的是Fed接下來是否持續升息。
Fed最新經濟預測顯示,2026年底聯邦基金利率預測中位數為4.1%,高於目前3.75%至4%的目標區間;同時Fed預估2026年PCE通膨率為3.7%,仍明顯高於2%的長期目標。
因此,對美國家庭而言,這次升息帶來的訊號可能比單次增加的利息更加重要:信用卡與浮動利率債務族應更加注意借款成本;固定房貸屋主短期影響有限;而擁有現金存款的人,則可能迎來更高的利息收益。
如果升息週期持續,未來幾個月美國家庭的「借錢成本」與「存錢收益」之間的差距,也可能進一步擴大。
本文由華人工商資訊組編輯整理,並使用 AI 工具協助潤飾,內容經人工查證與審核/本圖由 AI 協助生成
把此文章分享到:
關於 好萊塢鋼琴公司
