【買房夢降溫】美國年輕人買房夢降溫?標普500十年漲逾兩倍 投資報酬大幅跑贏房價
9/28/2026 4:24:42 PM 瀏覽 317 次高房價加上房貸利率居高不下,正在改變部分美國年輕人的理財選擇。隨著購屋負擔加重,愈來愈多人選擇繼續租屋,並考慮把原本準備作為頭期款的部分資金投入股票市場,也讓「買房是否仍是最佳長期投資」再次成為討論焦點。
經濟學家雷蒙德·菲斯曼(Ray Fisman)與邁克爾·盧卡(Michael Luca)指出,租屋或買房並不是單純的居住選擇,其中還涉及一項重要的資產配置問題。
對多數家庭而言,購屋等於同時做出兩個重大決定:第一是「未來住在哪裡」,第二則是「把人生中相當大比例的財富投資在哪一項資產」。
美股十年漲幅明顯超越房價
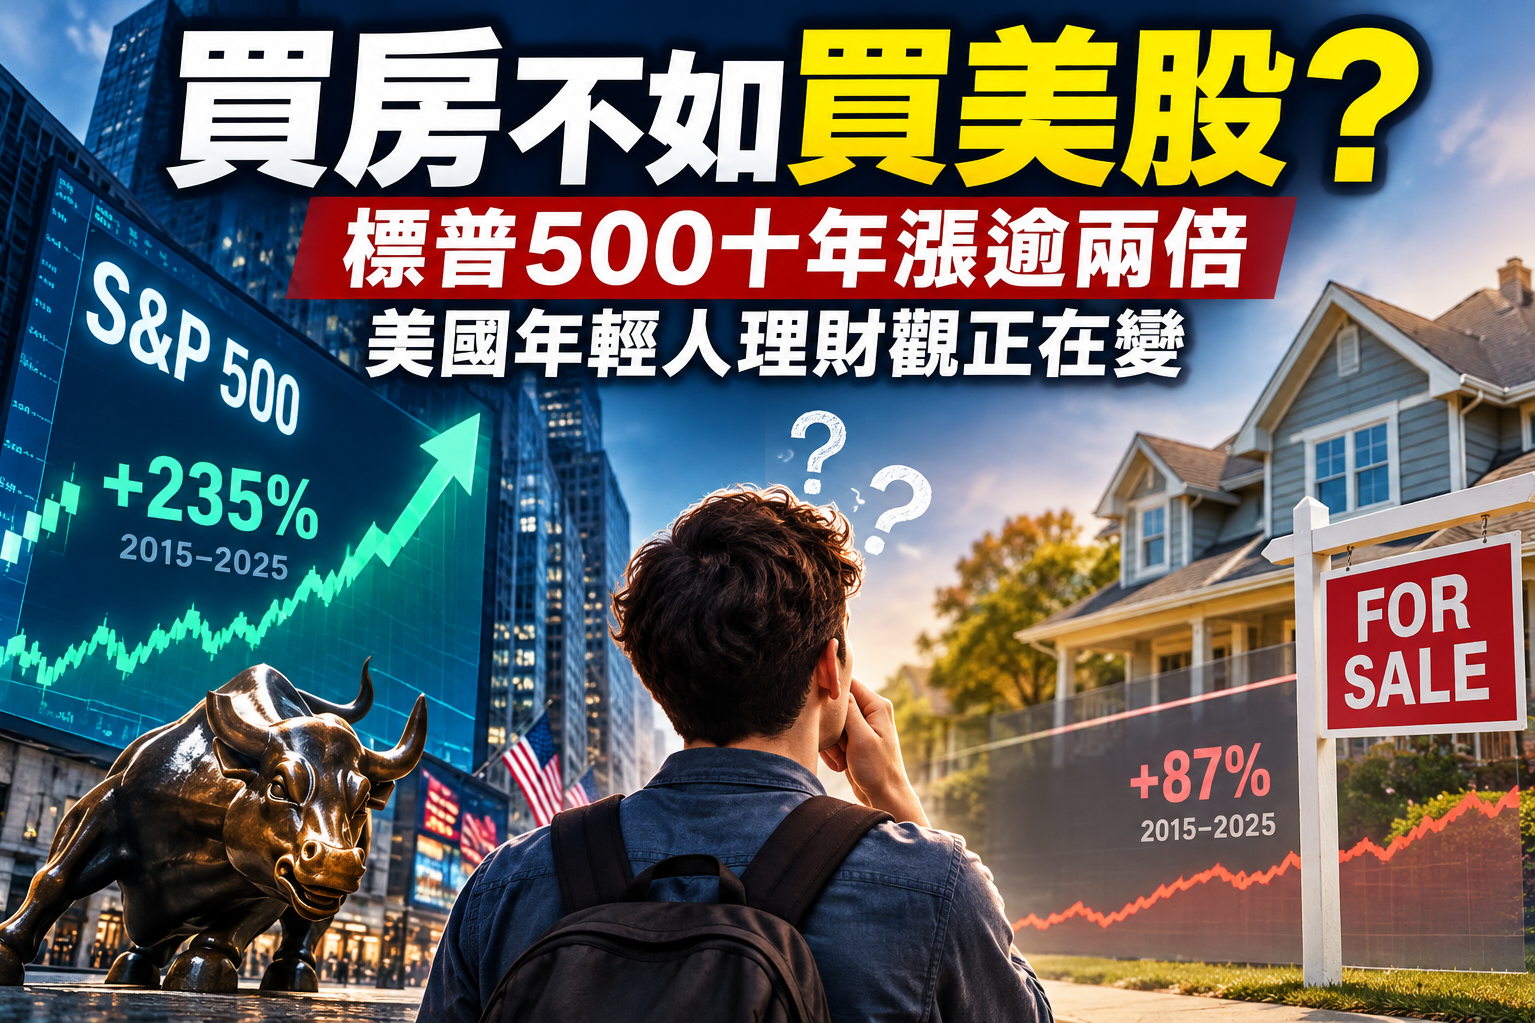
若單純從資產價格表現來看,美國股市過去十年的漲幅明顯高於住宅市場。
以標普500指數與美國主要房價指數比較,2015年至2025年間,美股累積漲幅超過兩倍,而同期美國房價雖然也大幅上升,但整體漲幅仍明顯落後股票市場。
進入2026年後,這項差距仍受到市場關注。美國房價成長速度已較疫情期間明顯降溫,相較之下,股市在大型科技、人工智慧及企業獲利等題材推動下仍維持相對強勢。
不過,直接比較股價指數與房價仍有侷限。股票投資可能包含股息收入,而房屋除了價格升值,也具有實際居住價值,屋主還可能透過房貸槓桿放大自有資金報酬。因此,兩者並不能只用指數漲幅直接判定哪一種投資一定比較划算。
房子最大問題:資金高度集中
與股票基金相比,房地產另一項明顯差異就是資產集中度。
一般投資人可以透過標普500指數基金,把資金分散到數百家大型企業;但購買住宅往往意味著家庭把相當高比例的淨資產集中在「一間房子、一個社區甚至一座城市」。
房地產的流動性也遠低於股票。股票通常可以快速買賣,但出售房屋涉及仲介費、稅費、維修、搬遷以及較長的交易時間。
更值得注意的是房貸帶來的槓桿效應。
假設購屋者支付20%頭期款,其餘80%依靠貸款,一旦房價明顯下跌,損失占自有資金的比例可能被放大。反過來說,如果房價上漲,槓桿同樣可能提高屋主的自有資金報酬。
高房貸利率改變年輕世代理財方式
目前最大的現實問題仍是購屋成本。
當房貸利率處於相對高檔時,即使房價沒有大幅上漲,每月房貸支出仍可能相當沉重。加上房屋保險、房產稅、維修費及社區管理費等成本,使部分首次購屋族重新計算「租屋還是買房」這筆帳。
因此,一些年輕人開始採取不同策略:不急著為買房累積全部資金,而是在租屋期間持續把部分收入投入股票、退休帳戶或指數型基金,藉此建立較具流動性與分散性的資產組合。
美國部分市場轉向買方較有議價空間
另一方面,美國房市也出現對買方較有利的訊號。
房地產市場資料顯示,部分地區為了促成交易,賣方愈來愈願意提供 concessions,也就是各種成交讓步,包括協助支付部分交易成本、房貸利率折抵、房屋修繕費,甚至提供家電或其他優惠。
這反映高房貸利率正在削弱部分購屋需求,迫使部分賣家提高議價空間。
買房不只是投資 還包括居住與生活選擇
然而,「股票過去漲得比房價多」並不代表租屋一定優於買房。
房屋除了是資產,也是居住消費品。擁屋可以帶來居住穩定性、避免租金上漲風險,也可能透過長期償還房貸累積房屋淨值;股票則具有流動性高、容易分散投資以及交易成本較低等優勢。
真正的變化或許不是「美國人不再需要買房」,而是愈來愈多人開始把「住在哪裡」與「錢應該投資在哪裡」視為兩個可以分開思考的問題。
在房價偏高、房貸利率仍具壓力的環境下,美國傳統「先存頭期款、再買房累積財富」的理財模式,正面臨股票投資與租屋生活方式帶來的新挑戰。
本文由華人工商資訊組編輯整理,並使用 AI 工具協助潤飾,內容經人工查證與審核/本圖由 AI 協助生成
把此文章分享到:
關於 余德瑞商業法律事務所
