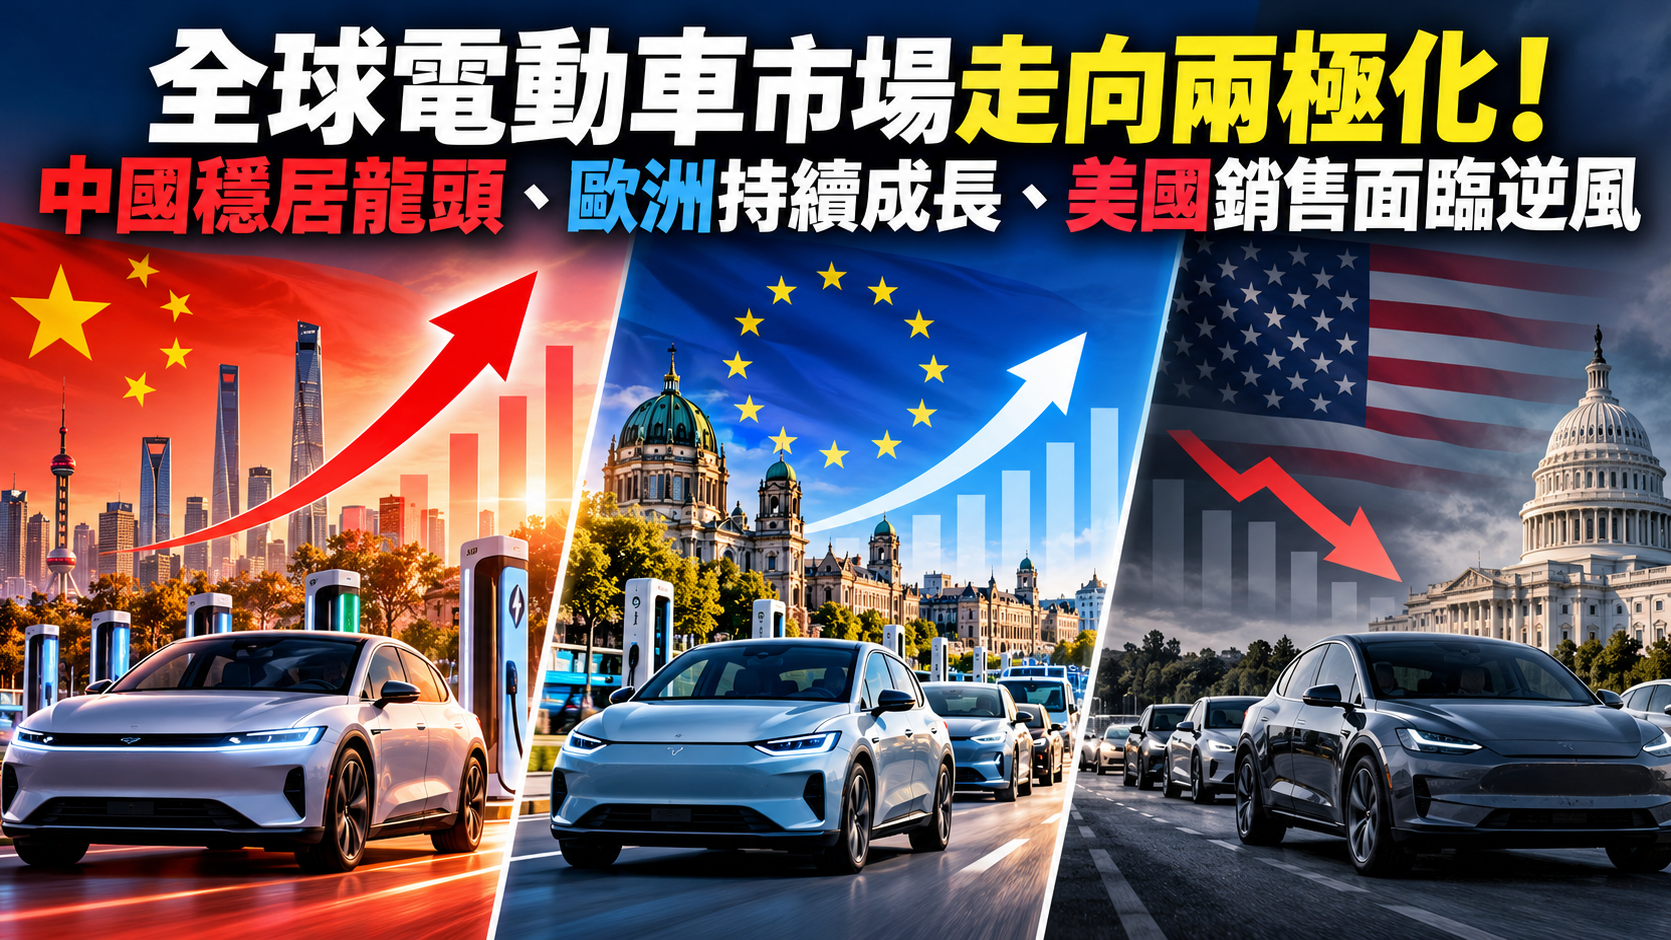
【市場分化】全球電動車市場走向兩極化!中國穩居龍頭、歐洲持續成長、美國銷售面臨逆風
10/12/2026 11:34:20 AM 瀏覽 370 次全球電動車產業正迎來新一輪市場洗牌。隨著各國能源政策、購車補貼及消費者需求出現明顯差異,2026年全球電動車市場呈現中國領先、歐洲穩步擴張、美國需求疲弱的分化局面。這股趨勢不僅反映各地電動車普及程度不同,也凸顯全球汽車產業在能源轉型過程中面臨的挑戰。
根據市場研究資料,2025年全球電動車產銷規模已達數千萬輛級別,而進入2026年後,各主要市場的成長速度開始出現顯著落差。中國憑藉龐大的製造能力、政策支持及完善的充電網路,持續鞏固全球電動車產業領導地位;歐洲則在環保法規與能源轉型政策推動下維持成長;相較之下,美國受到購車優惠調整、車價及市場需求變化影響,電動車銷售面臨較大壓力。
中國掌握全球電動車市場優勢 充電設施快速擴張
中國目前仍是全球規模最大的電動車市場,也是電動車製造與供應鏈的重要中心。根據相關市場分析,中國約占全球電動車銷售市場的六成,展現其在新能源汽車產業中的競爭優勢。
中國電動車市場的快速發展,主要受惠於政府長期推動新能源汽車產業、國內車廠積極投入研發,以及電池技術與充電基礎設施持續改善。包括比亞迪(BYD)等中國汽車製造商,透過擴大生產規模、提升電池效率及推出價格更具競爭力的車款,吸引不同消費族群。
充電網路的擴張也是中國市場的重要優勢。報導指出,中國充電基礎設施總容量已達262 GW,高功率充電連接點超過18萬個,充電設施逐漸從主要都市延伸至更多城鎮及交通幹道。
值得注意的是,中國消費者並未全面轉向純電動車。插電式混合動力車(PHEV)及增程式電動車仍受到部分消費者青睞,尤其對於長途行駛需求較高、或居住地充電條件有限的車主而言,兼具電力與燃油動力的車型仍具有吸引力。
這也反映中國新能源汽車市場已從早期依賴政策刺激,逐漸轉向產品多元化、技術競爭及消費需求驅動的發展階段。
歐洲電動車銷售穩定成長 德國領先但各國差距明顯
與中國相比,歐洲電動車市場雖然規模較小,但整體發展仍呈現穩健成長。
根據報導,2026年前八個月,歐洲電動乘用車註冊量約達160萬輛,占整體新車銷售比重超過22%,顯示電動車已逐漸成為歐洲汽車市場的重要選項。
其中,德國仍是歐洲主要電動車市場之一,註冊量約51.5萬輛。英國、法國及比利時也展現一定需求,相關註冊數據分別約為35.6萬輛、32.2萬輛及10.9萬輛。
歐洲電動車市場的成長,除了受到碳排放法規推動,也與能源價格、政府補助及汽車製造商加速推出電動車款有關。
充電基礎設施方面,德國近年積極擴建公共充電網路。報導指出,德國充電設施數量在七年間成長約九倍,達到20.9萬個,其中快速充電設施占比約26%,但提供了充電網路大部分的輸出功率。
然而,歐洲各國電動車普及程度仍存在明顯落差。北歐與西歐部分國家因所得較高、充電設施完善,加上政策支持,電動車接受度相對較高;南歐及東南歐部分地區則受到車價、家庭購買力與基礎設施不足等因素限制,普及速度相對緩慢。
分析人士認為,歐洲電動車市場未來能否持續成長,除了取決於政策方向,也將受到平價電動車供應、充電便利性及整體經濟環境影響。
美國電動車需求降溫 補貼調整與購車成本成關鍵
相較於中國及歐洲,美國電動車市場在2026年面臨較明顯的成長壓力。
根據《Profit.ro》引述的市場分析,美國電動車購買量較前一年減少約2%,新車市場占有率也由2025年的9.5%下降至2026年的7.3%,顯示電動車普及速度受到阻礙。
美國市場需求轉弱,與政府政策調整及購車成本密切相關。聯邦電動車購車稅額抵免終止後,部分消費者失去原有的價格優惠,使電動車與傳統燃油車之間的購車成本差距更加受到關注。
此外,電動車價格、保險費用、維修成本、充電便利性及二手車殘值等問題,也持續影響美國消費者的購車決策。
尤其在部分郊區及充電設施不足的地區,消費者仍擔心長途旅行時充電不便,以及充電時間較傳統汽車加油更長等問題。
另一方面,油電混合動力車(Hybrid)因不需要外接充電,同時能降低燃油消耗,逐漸成為部分美國消費者的替代選擇。
對汽車製造商而言,美國市場的變化也迫使企業重新評估電動車投資步調。部分車廠開始調整純電動車生產計畫,並增加混合動力車型布局,以因應消費者需求與政策環境的不確定性。
全球車廠面臨策略轉型 單一電動車布局已難通行
全球三大電動車市場呈現不同發展方向,對國際汽車製造商帶來新的經營挑戰。
過去許多車廠將全面電動化視為長期發展目標,並投入大量資金興建電池工廠、研發電動車平台及擴充生產設備。然而,隨著不同市場的消費需求與政策方向出現差異,汽車製造商已難以依靠單一產品策略滿足全球市場。
在中國,汽車製造商必須面對激烈的價格競爭、快速的技術更新及本土品牌崛起;在歐洲,企業需要兼顧嚴格的排放標準與消費者對價格的敏感度;至於美國市場,車廠則必須在電動車、混合動力車及傳統燃油車之間尋求新的產品組合。
此外,電池原料供應、國際貿易關稅、各國產業補貼及地緣政治風險,也可能進一步改變全球電動車供應鏈布局。
電動車轉型並未停止 未來競爭將回歸價格與實用性
儘管美國市場短期需求放緩,但全球汽車產業的電動化趨勢並未因此終止,而是逐漸從政策補貼驅動,轉向更重視價格、產品性能及消費者實際需求的競爭階段。
未來電動車市場能否持續擴張,關鍵將取決於電池成本是否進一步下降、充電網路是否更加普及,以及車廠能否推出價格合理、續航力充足且維修成本較低的車款。
整體而言,2026年全球電動車市場的分化,顯示新能源汽車產業正進入更成熟、也更具競爭性的發展階段。中國持續領先、歐洲穩步成長、美國需求承壓的市場格局,將影響全球汽車製造商未來數年的投資方向與產品策略。
對消費者而言,這場產業轉型最終能否成功,不僅取決於環保政策或政府補貼,更重要的是電動車能否在價格、便利性及整體使用成本方面,真正展現足以取代傳統燃油車的競爭優勢。
本文由華人工商資訊組編輯整理,並使用 AI 工具協助潤飾,內容經人工查證與審核/本圖由 AI 協助生成
把此文章分享到:
關於 碩誠水電工程

