【子女買房】父母出錢幫子女買房藏風險!美國專家提醒:贈與、借貸與產權不清,恐引發家庭糾紛
10/14/2026 3:46:45 PM 瀏覽 508 次美國房價居高不下,加上房貸利率持續攀升,讓許多年輕人實現購屋夢想變得更加困難。面對沉重的頭期款與每月房貸負擔,愈來愈多首次購屋者開始尋求父母或其他家庭成員的財務協助。然而,父母出錢幫子女買房雖然出於好意,若缺乏完善的財務規劃及法律保障,未來可能衍生債務、產權、婚姻財產分配等問題,甚至造成家庭關係破裂。
根據《華爾街日報》(The Wall Street Journal)報導,美國全國地產經紀商協會(NAR)2025年的調查顯示,將近四分之一的首次購屋者透過親友贈與或借款籌措購屋頭期款,凸顯家庭財務支持已成為年輕世代進入房市的重要管道。
美國人口普查局相關數據也顯示,2024年約有260萬名父母,合計提供約266億美元,協助370萬名已獨立居住的成年子女支付生活及住房等費用。隨著30年期固定房貸利率升至約7.4%,高昂的借貸成本進一步加重購屋負擔,也讓父母資助子女買房的現象更加受到關注。
不過,房地產及財務規劃專家提醒,父母在提供金錢協助之前,必須先釐清這筆資金究竟屬於無償贈與、私人借貸,還是共同投資。不同安排涉及的法律責任、稅務規定及財產權益可能有很大差異。
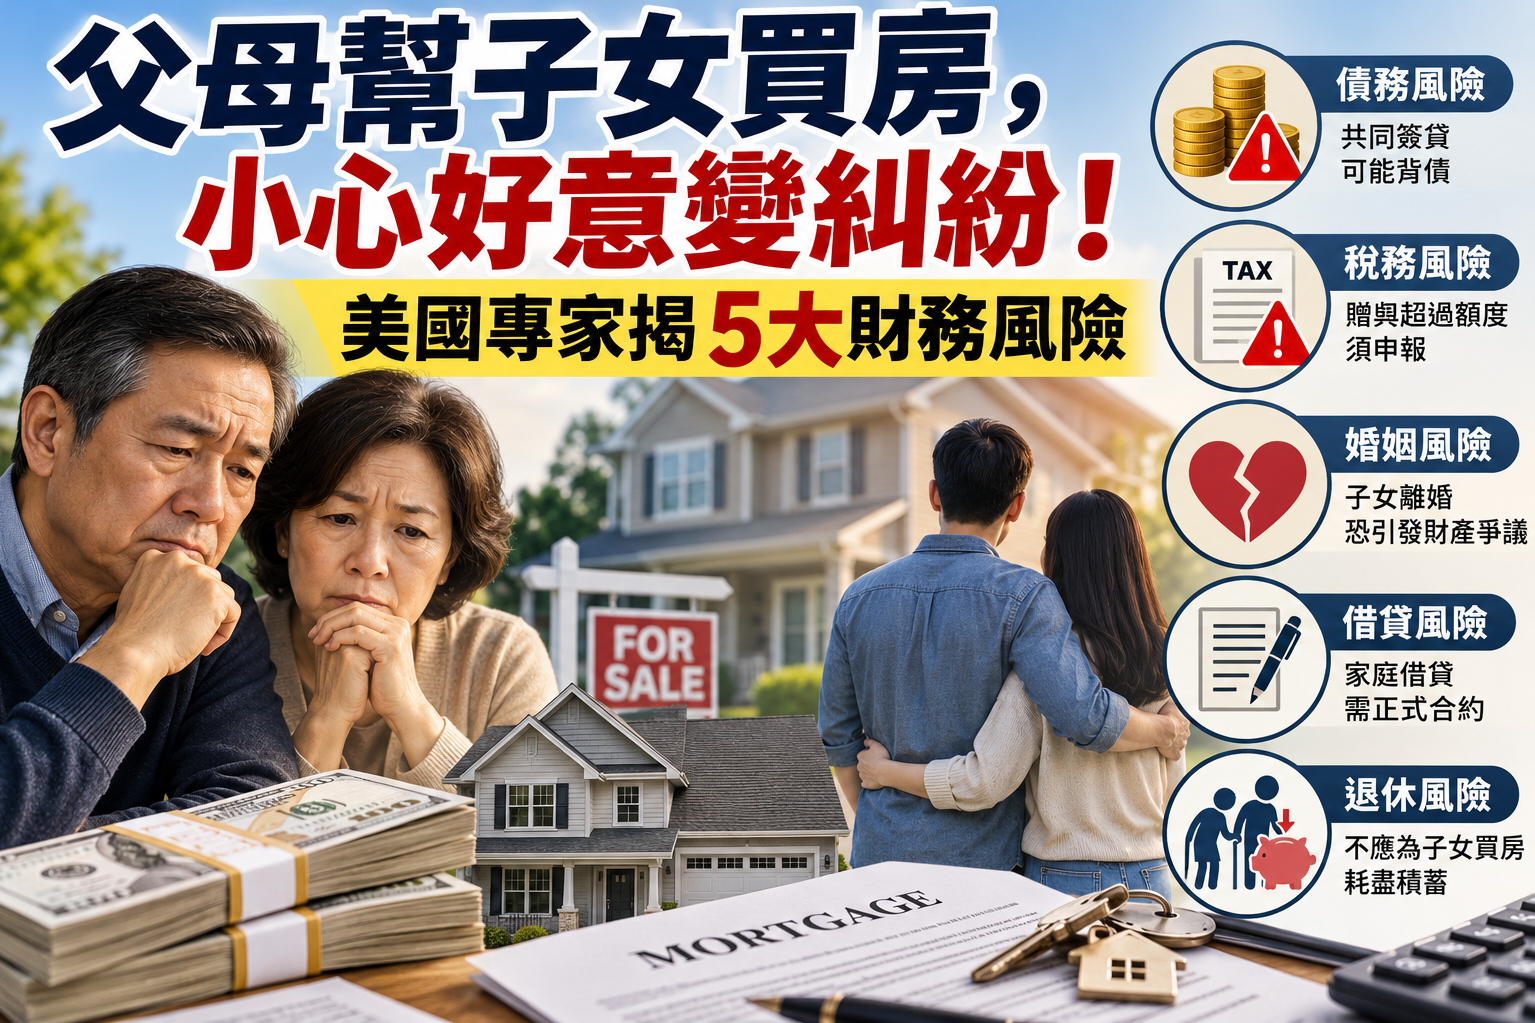
父母共同簽署房貸,可能承擔債務卻沒有產權
部分父母為了協助收入不足或信用紀錄較短的子女取得房貸,選擇擔任共同簽署人(Co-signer)。這種方式雖然可能提高貸款核准機會,卻也伴隨不小的財務風險。
專家指出,若子女未來因失業、收入減少或其他因素無法按時繳納房貸,銀行可能要求共同簽署的父母承擔還款責任。逾期紀錄也可能影響父母的信用評分,甚至降低他們日後申請其他貸款的能力。
更值得注意的是,共同簽署房貸並不代表自動取得房屋所有權。 如果父母沒有被列入房屋產權登記,即使承擔貸款責任,也不一定有權決定房屋出售或處分方式。
因此,父母在簽署任何貸款文件之前,應充分了解自身的法律義務與可能面臨的最壞情況。
直接贈與頭期款,須留意美國贈與稅規定
另一種常見方式,是父母直接提供現金作為子女購屋的頭期款。
美國聯邦稅法對贈與設有年度免申報額度。以2025年為例,每位贈與人對每名受贈人的年度免申報額度為19,000美元。夫妻雙方若符合相關條件,可以分別贈與同一名子女,使合計金額達38,000美元。
不過,超過年度免申報額度,並不代表超出部分就必須立即繳納贈與稅。一般而言,贈與人可能需要向美國國稅局(IRS)提交Form 709申報,超額部分通常先計入終身贈與及遺產稅免稅額。
此外,銀行在審核房貸時,也可能要求提供贈與證明信(Gift Letter),確認資金來源,以及子女是否需要償還這筆款項。
專家建議,父母在提供大額購屋資金前,應先諮詢會計師或稅務專家,避免因不了解規定而增加申報風險。
子女離婚後,父母資助的頭期款可能引發爭議
除了貸款與稅務問題,子女未來的婚姻變化,也是父母資助購屋時不可忽視的風險。
假設父母提供20萬美元,協助已婚子女購買房屋,但沒有明確說明這筆錢只贈與自己的子女,還是贈與夫妻雙方,一旦婚姻破裂,這筆資金的歸屬就可能成為爭議焦點。
尤其在加州等採取夫妻共同財產制度的州,房屋登記方式、購屋資金來源、贈與對象及相關書面證據,都可能影響離婚時的財產分配結果。
法律專家提醒,父母若希望保障自己的資金或子女的個人財產權益,可以考慮透過正式贈與文件、借貸契約,或適當的婚前、婚後財產協議,事先釐清資金性質。
但是否能保有個人財產權益,仍須依各州法律及實際情況判斷,並非只要父母出錢就一定能在離婚時全數取回。
家庭內部貸款逐漸受到重視,父母也能扮演銀行角色
為避免單純贈與可能衍生的問題,部分美國家庭開始採取較正式的家庭內部貸款(Intra-family Loan)方式,由父母直接借錢給子女購屋。
這種安排通常會訂立書面貸款契約,明確規範借款金額、利率、還款期限及違約處理方式。部分家庭甚至會設定抵押權,讓父母成為正式的債權人。
美國國稅局針對家庭借貸訂有適用聯邦利率(Applicable Federal Rate,AFR)。若貸款利率過低或完全不收利息,可能產生推定利息及贈與稅等問題。
另外,也有家庭採用組合式融資方式,由傳統銀行提供主要房貸,父母則提供第二順位貸款,協助子女補足購屋所需資金。
不過,這類安排必須符合銀行對第二順位貸款、負債收入比及資金來源的審核要求,並非所有貸款機構都會接受。
專家提醒:幫助子女買房,不應犧牲父母退休保障
財務規劃專家強調,父母在協助子女購屋時,首先應評估自己的退休儲蓄、醫療支出及未來生活需求。
如果為了替子女支付頭期款而大量提領退休帳戶資金,甚至以自己的房屋再次抵押借款,可能使父母面臨更高的財務壓力。
此外,父母也應避免因為提供購屋資金,就過度干涉子女的生活或房屋使用方式。雙方最好在資助之前,充分溝通彼此的期待與責任,避免日後因金錢與控制權問題產生摩擦。
父母資助子女購屋,原本是希望幫助下一代建立穩定生活,但如果缺乏明確的財務與法律安排,善意也可能成為家庭糾紛的導火線。
專家建議,不論採取贈與、借貸或共同購屋方式,都應事先確認產權歸屬、還款責任、稅務影響及未來可能發生的變故,並透過正式書面文件保障雙方權益。
對許多美國華人家庭而言,父母協助子女購屋並不罕見,但最重要的原則仍是:親情可以無價,金錢往來卻必須清楚。事先把權利與義務說明白,才能真正幫助子女成家,也保障父母的晚年生活。
本文由華人工商資訊組編輯整理,並使用 AI 工具協助潤飾,內容經人工查證與審核/本圖由 AI 協助生成
把此文章分享到:
關於 釣巨店
