【提前入帳】美國多家銀行推出「薪資提前入帳」服務!最多提早2天領薪水 社安金與退休金也可能適用
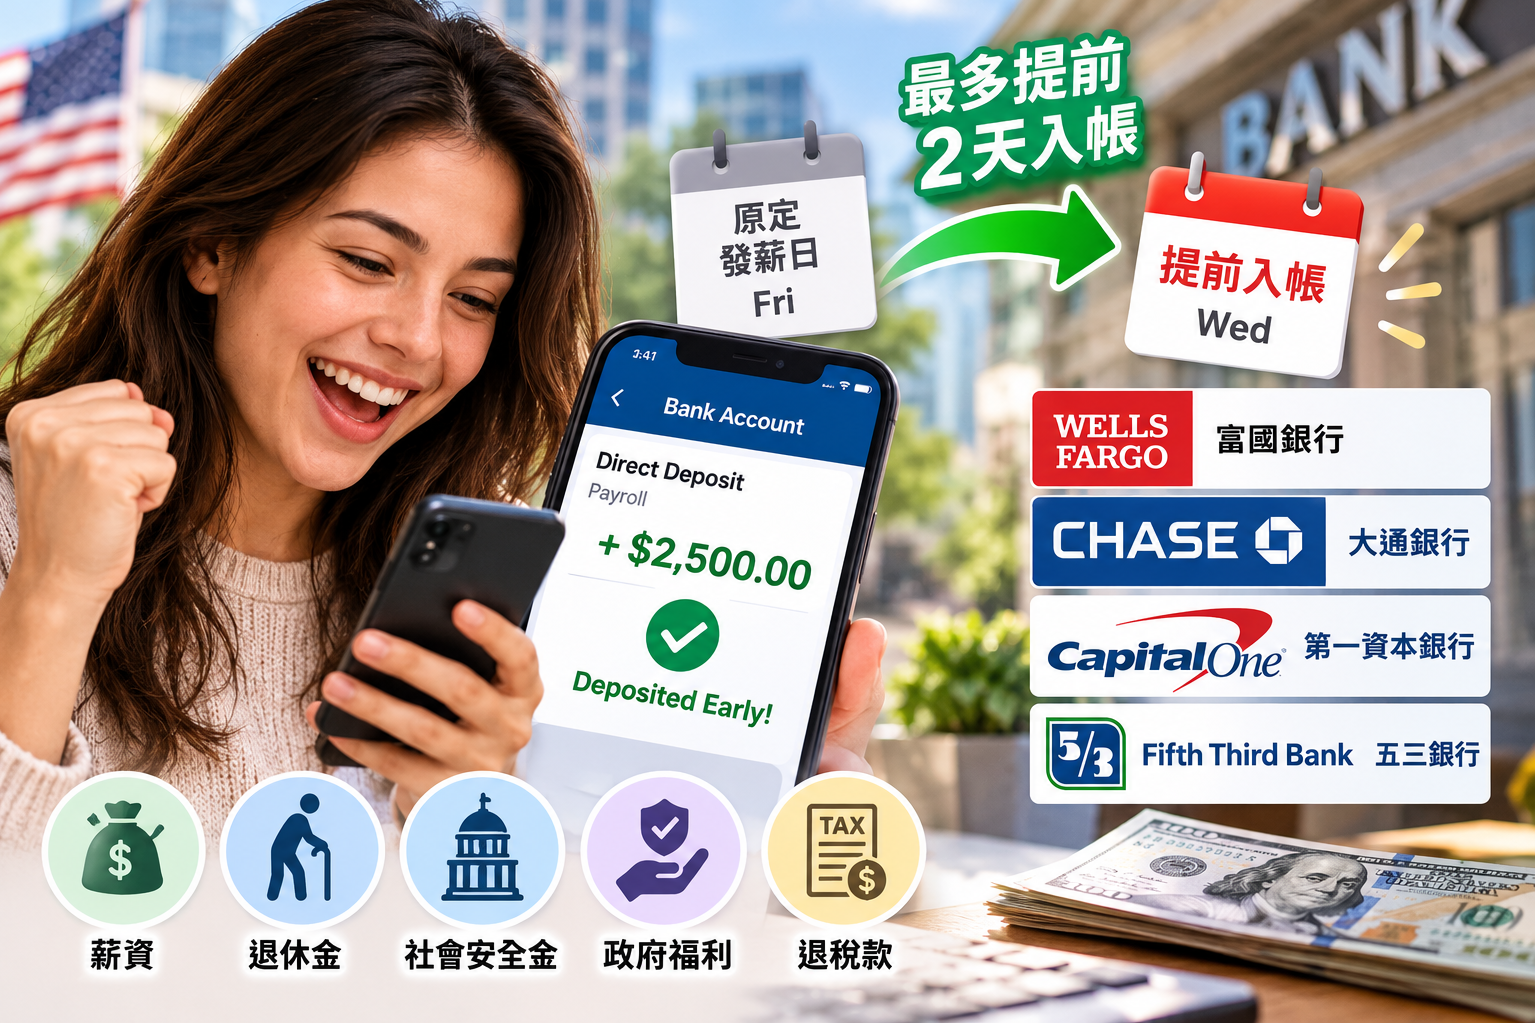
10/22/2026 3:26:01 PM 瀏覽 329 次美國銀行業近年積極推出更具彈性的金融服務,讓民眾不必等到正式發薪日,就有機會提前取得薪資。包括富國銀行(Wells Fargo)、大通銀行(Chase)、第一資本(Capital One)及五三銀行(Fifth Third Bank)等主要金融機構,目前均針對符合資格的客戶提供「提前直接存款」(Early Direct Deposit)服務,最快可在原定入帳日前兩個工作天收到款項,部分銀行甚至將退休金與政府福利納入適用範圍。
這項服務對於依靠固定薪資、社會安全金(Social Security)或退休金支付日常生活開銷的美國家庭而言,提供了更靈活的資金運用方式,也成為銀行吸引新客戶的重要競爭工具。
提前兩天領薪水 銀行如何做到?
一般情況下,美國企業透過自動清算系統(Automated Clearing House,ACH)發放薪資,銀行通常會依照雇主設定的正式付款日期,將款項存入員工帳戶。
然而,銀行往往能在正式發薪日前,就先收到雇主或付款機構傳送的電子支付資訊。因此,部分金融機構選擇在確認符合條件後,提前將款項提供給客戶使用。
舉例來說,假設某位上班族原定星期五領薪水,如果雇主提前完成薪資資料傳送,銀行也及時收到付款通知,該員工最快可能在星期三就收到薪資。
不過,銀行強調,提前兩天入帳並非保證,而是取決於付款機構傳送資料的時間、銀行處理程序,以及個別帳戶是否符合資格。
富國銀行:Early Pay Day自動啟用 不收額外費用
富國銀行(Wells Fargo)推出的「Early Pay Day」服務,允許符合資格的客戶提前最多兩個工作天取得直接存款收入。
這項功能通常不需要額外申請或註冊,只要使用符合資格的銀行帳戶,並設定合格的直接存款,系統就可能自動提供提前入帳服務。
富國銀行表示,這項服務不收取額外費用,但實際入帳日期仍取決於銀行何時收到付款資訊。
換句話說,即使同一名客戶每個月都收到固定薪資,也不代表每次都能提前兩天領到錢。
大通銀行:部分帳戶提供提前入帳功能
美國最大銀行之一的大通銀行(JPMorgan Chase)也提供提前直接存款服務,讓符合資格的客戶有機會在正式發薪日前取得資金。
不過,大通銀行的提前入帳功能並非所有帳戶都適用,客戶必須確認自己使用的支票帳戶是否包含這項福利。
例如,部分符合資格的 Chase Secure Banking 帳戶可享有提前直接存款功能。
銀行提醒,客戶應仔細查看帳戶條款,確認是否需要符合特定的直接存款條件,以及哪些收入類型可以提前入帳。
第一資本:360 Checking提供免費提前領薪服務
第一資本銀行(Capital One)旗下的360 Checking支票帳戶,也提供免費的提前直接存款功能。
符合資格的客戶只要將薪資設定為直接存款,就有機會在正式發薪日前最多兩天取得款項,不需要額外支付手續費。
這項服務主要針對透過電子直接存款方式發放的收入,實際提前時間仍取決於付款方傳送資訊的時間。
由於360 Checking本身主打數位銀行服務及低費用結構,提前領薪功能也成為其吸引年輕上班族及希望提高資金運用效率客戶的一項特色。
五三銀行:退休金、社會安全金也可能提前入帳
五三銀行(Fifth Third Bank)的「Early Pay」服務,除了薪資之外,也可能涵蓋符合資格的退休金及政府福利款項。
適用帳戶包括部分Momentum Checking、Momentum Savings、Express Banking及Preferred Checking等產品,實際資格依銀行規定而定。
對於依靠固定退休收入生活的長者而言,這項服務尤其值得關注。
例如,部分退休人士每個月固定收到社會安全金或退休金,如果銀行能提前取得付款資訊,款項便可能比原定日期更早入帳。
不過,提前入帳不代表社會安全局(SSA)改變了原定發放日期,而是銀行根據收到的付款資料,提早讓符合資格的客戶使用資金。
哪些收入可能符合提前入帳資格?
一般而言,各家銀行的提前直接存款服務主要適用於符合條件的電子存款收入,包括:
- 公司薪資: 雇主透過ACH系統發放的固定薪資。
- 社會安全金: 符合銀行規定的Social Security退休或其他福利給付。
- 退休金: 部分企業退休計畫或政府退休制度的定期付款。
- 政府福利: 部分失業補助、退伍軍人福利及其他政府直接存款。
- 退稅款項: 部分銀行可能允許符合資格的電子退稅款提前入帳。
相較之下,個人支票、現金存款、一般銀行間轉帳,以及部分第三方支付平台轉入的款項,通常不屬於提前直接存款的適用範圍。
此外,各銀行對於合格存款的定義可能不同,並非所有政府福利或退休收入都一定符合資格。
提前領薪能減輕生活壓力 但不代表收入增加
隨著美國住房、食品、保險及其他日常生活成本維持高檔,許多家庭必須更仔細地安排每個月的現金流。
對於需要在發薪日前支付房租、水電費、信用卡帳單或其他固定支出的民眾而言,提前取得薪資可能減少短期資金周轉壓力。
例如,一名員工每兩週領取2,500美元薪資,如果能提前兩天入帳,就可能更從容地安排帳單付款,降低因短暫資金不足而產生透支費用或逾期付款的風險。
但金融專家提醒,提前直接存款只是改變資金可以使用的時間,並不會增加實際收入,也不會縮短雇主的薪資發放週期。
如果消費者習慣在提前收到薪水後立即花完,仍可能在下一次發薪日前面臨資金不足的問題。
因此,提前領薪服務最好搭配預算管理與緊急預備金使用,才能真正改善家庭財務狀況。
消費者應注意三大事項
首先,提前入帳不是銀行的強制承諾。即使某個月提前兩天收到薪水,下個月也可能因付款資料傳送較晚,而在正常發薪日才收到款項。
其次,不同帳戶的服務條件可能存在差異。消費者在開設新帳戶或更換薪資直接存款銀行之前,應確認帳戶資格、月費及相關限制。
最後,銀行顯示款項即將入帳,不一定代表資金已經可以立即使用。民眾在安排自動扣款、支付帳單或提領現金前,仍應確認帳戶中的實際可用餘額。
美國銀行服務競爭升溫 提前領薪成新趨勢
隨著數位銀行與金融科技平台快速發展,傳統金融機構正透過提前領薪、即時付款、免手續費帳戶及行動銀行功能,爭取更多消費者。
提前直接存款已不再只是少數金融科技公司的特色,而逐漸成為美國銀行業吸引客戶的重要服務之一。
對於固定領取薪資、退休金或社會安全福利的民眾而言,這項功能提供了額外的資金安排彈性。
不過,消費者在選擇銀行時,除了提前入帳功能,也應比較帳戶管理費、最低存款要求、ATM提款費用及其他服務條件。
整體而言,提前兩天領薪水雖然不能解決通膨或收入不足的根本問題,卻能讓部分美國家庭更靈活地安排日常支出。 隨著更多銀行加入競爭,提前直接存款服務未來有望更加普及,成為美國消費者日常銀行帳戶的重要功能。
本文由華人工商資訊組編輯整理,並使用 AI 工具協助潤飾,內容經人工查證與審核/本圖由 AI 協助生成
把此文章分享到:
關於