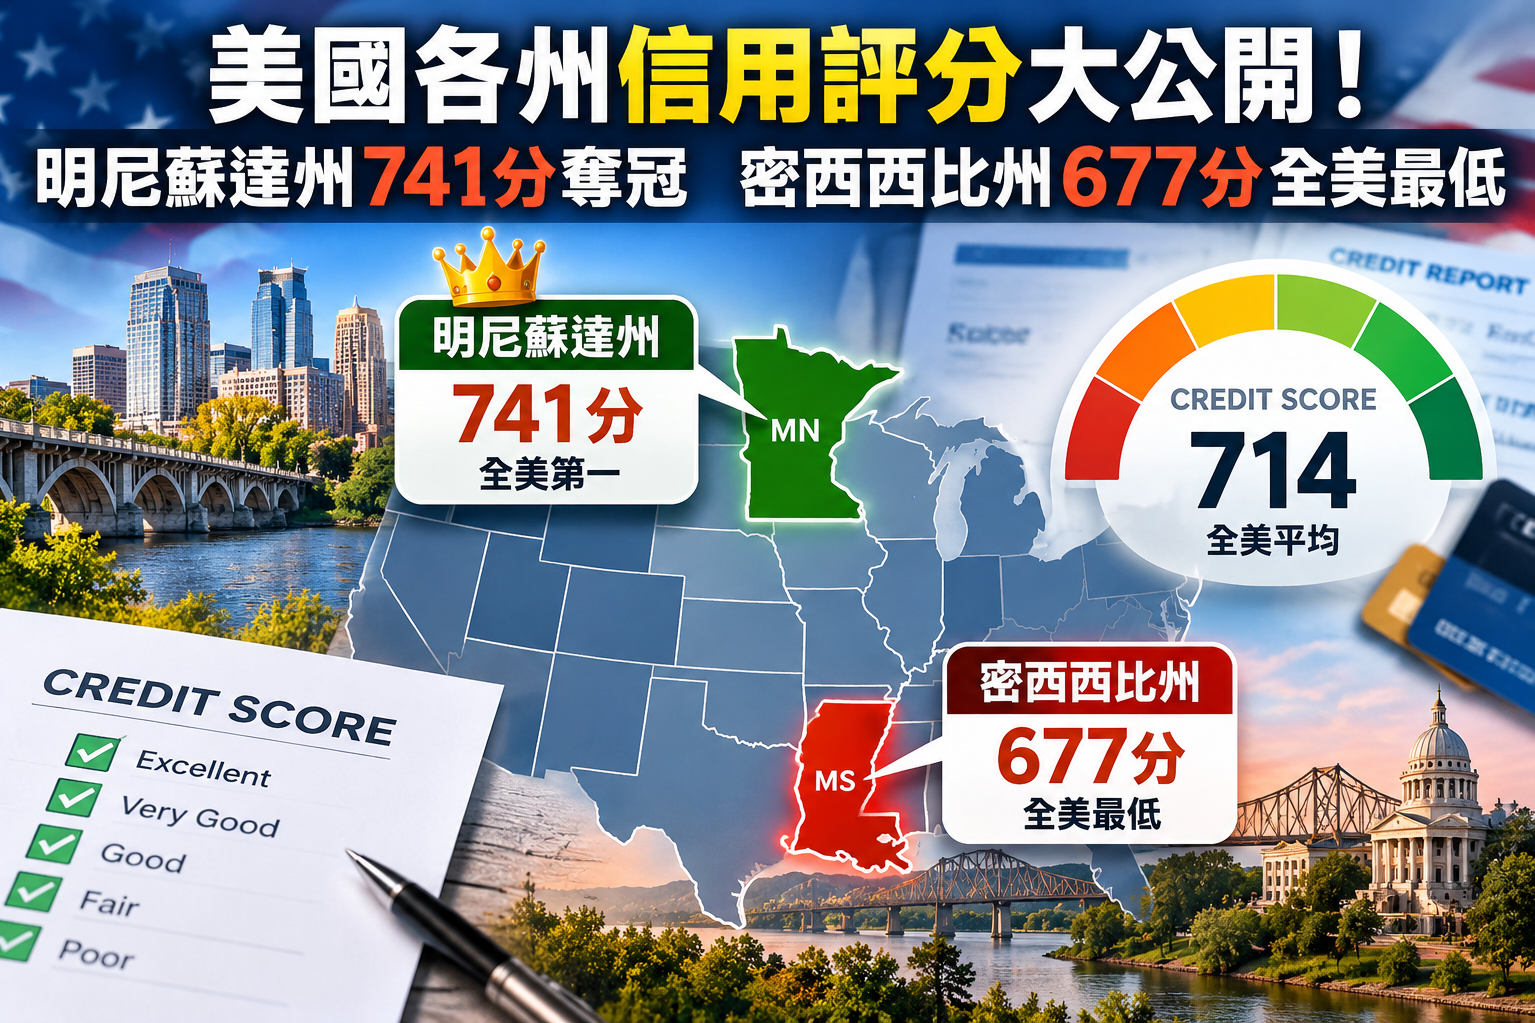
【信用評分】美國各州信用評分大公開!明尼蘇達州741分奪冠 密西西比州677分全美最低
10/27/2026 1:40:23 PM 瀏覽 551 次美國最新信用評分排名出爐!根據信用評分機構FICO公布的2026年數據,全美平均信用評分為714分,其中明尼蘇達州以741分高居全國第一,密西西比州則以677分排名墊底,兩州相差64分。專家指出,信用評分不僅影響民眾申請信用卡與貸款的核准機會,更直接關係到房貸、汽車貸款利率及個人財務負擔,因此維持良好的信用紀錄,已成為美國家庭理財的重要課題。
信用評分影響貸款成本 專家建議以760分為目標
FICO信用評分是美國金融機構評估消費者信用風險的重要工具,分數介於300至850分之間。一般而言,信用評分越高,代表借款人過去的還款紀錄與信用管理表現越佳,金融機構也更願意提供優惠的貸款條件。
美國知名財經專家克拉克·霍華德(Clark Howard)建議,消費者不必一味追求850分的滿分,而應優先將信用評分提升至760分以上。
他指出,當信用評分達到760分時,通常已具備申請許多金融機構最優惠利率的資格。即使進一步提升至800分甚至850分,實際能獲得的貸款優惠也未必有明顯差異。
不過,各金融機構的審核標準不同,貸款利率仍會受到收入、負債比例、貸款金額及整體市場利率等因素影響。
美國信用評分分為五級 近半數民眾達非常好以上
根據信用報告機構益博睿(Experian)的分類標準,FICO信用評分共分為五個等級,分別為「不佳」、「一般」、「良好」、「非常好」及「卓越」。
其中,信用評分介於300至579分屬於「不佳」等級,約占美國消費者的14.9%;580至669分屬於「一般」等級,占15.1%;670至739分屬於「良好」等級,占19.8%。
至於信用表現較佳的族群,740至799分被列為「非常好」,占27.4%;800至850分則屬於最高的「卓越」等級,占22.9%。
從上述數據可以看出,約50.3%的美國消費者信用評分達到740分以上,顯示約半數民眾擁有非常好或卓越的信用紀錄。
然而,仍有約30%的消費者信用評分低於670分,這些民眾在申請信用卡、汽車貸款或房屋貸款時,可能面臨較高利率,甚至遭遇貸款申請被拒絕的情況。
全美信用最佳五州出爐 中西部與東北部表現亮眼
2026年各州信用評分排名顯示,明尼蘇達州以平均741分奪得全美第一,威斯康辛州以738分緊追在後,排名第二;佛蒙特州以737分位居第三,新罕布夏州以735分排名第四,華盛頓州則以734分名列第五。
這五個州的平均信用評分均高於全國平均714分,其中明尼蘇達州更達到FICO「非常好」的信用等級,反映當地消費者整體信用管理表現相對穩健。
值得注意的是,排名前五的州主要分布於美國中西部、東北部及西北部地區。這些州的信用評分較高,可能與家庭收入、就業穩定性、居民年齡結構、負債管理及金融使用習慣等因素有關。
不過,州平均信用評分較高,並不代表所有居民的財務狀況都較佳,也不能單憑信用分數判斷一個州的整體經濟實力。
密西西比州排名墊底 南部多州信用分數偏低
相較之下,美國南部部分州的平均信用評分明顯低於全國水準。
其中,密西西比州以平均677分排名全美最後,路易斯安那州以685分倒數第二,亞拉巴馬州以689分倒數第三,阿肯色州與喬治亞州則同為691分,並列信用評分較低的州。
密西西比州雖然仍屬於FICO的「良好」信用等級,但與排名第一的明尼蘇達州相比,落差達64分,也比全國平均714分低了37分。
分析人士認為,信用評分的地區差異可能與家庭收入、就業機會、生活成本、債務負擔及金融資源取得情況有關。
例如,當家庭收入不足以支應日常生活開銷時,部分消費者可能更加依賴信用卡或其他借貸工具。一旦信用卡使用率過高,或出現延遲還款情況,就可能對信用評分造成負面影響。
然而,信用評分較低並不必然代表居民缺乏財務管理能力,經濟環境與個人財務條件同樣可能發揮重要作用。
如何提高信用評分?五大習慣不可忽視
信用評分並非固定不變,只要建立良好的財務管理習慣,消費者便有機會逐步改善信用紀錄。
首先,按時支付信用卡帳單與貸款,是維持良好信用評分最重要的因素之一。即使只是偶爾延遲付款,也可能對信用紀錄產生不利影響。
其次,應避免長期使用過高比例的信用額度。一般建議將信用卡使用率控制在30%以下,若能維持在更低水準,通常更有利於信用評分。
第三,保留歷史較長且管理良好的信用帳戶,有助於建立穩定的信用紀錄。第四,避免短時間內頻繁申請新信用卡或貸款,以免過多的信用查詢影響評分。
第五,應定期檢查個人信用報告,確認是否存在錯誤資訊、未經授權開設的帳戶或其他可疑紀錄。
美國消費者可透過官方授權網站AnnualCreditReport.com,查詢三大信用報告機構的信用報告,以便及早發現問題並提出更正。
信用分數差距看似不大 長期貸款成本可能相差數萬美元
對於計畫購屋、換車或申請個人貸款的民眾而言,信用評分的影響尤其明顯。
以30年期房屋貸款為例,即使貸款利率僅相差0.5個百分點,長期累積的利息支出也可能相差數萬美元,實際差額則取決於貸款金額、利率及還款條件。
此外,信用評分也可能影響信用卡核准額度、貸款條件及部分金融產品的申請資格。
因此,信用評分不只是金融機構使用的一組數字,更是影響家庭購買力、融資成本與長期財務規劃的重要因素。
益博睿公布的2026年各州信用評分資料,也提供了與2025年數據比較的基礎,有助於觀察美國消費者信用狀況的變化。
整體而言,全美平均714分顯示美國消費者整體信用狀況仍處於良好區間,但各州之間的差距也凸顯信用管理與家庭財務條件的重要性。
專家建議,民眾與其追求完美的850分,不如先建立穩定還款、合理使用信用額度的習慣,並以760分以上作為長期改善目標,為未來爭取更有利的貸款條件。
編輯註:本文依據提供的2026年FICO及Experian數據改寫,相關年度數字與各州排名尚未經獨立查證。
本文由華人工商資訊組編輯整理,並使用 AI 工具協助潤飾,內容經人工查證與審核/本圖由 AI 協助生成
把此文章分享到:
關於 世紀白蟻殺蟲公司